
你的位置:万博manbext体育官网(中国)官方网站登录入口 > 新闻资讯 >
万博manbext体育官网app官网而也曾被视为“金饭碗”的投行收费模式-万博manbext体育官网(中国)官方网站登录入口
发布日期:2026-10-18 10:27 点击次数:139
跟着A股市集在2025年渐渐回暖万博manbext体育官网app官网,券商投行的IPO业务也迎来了显贵改善。然则,闹热的承销数字背后,一场深入的行业变局正在演出:头部券商间的座席正在洗牌,而也曾被视为“金饭碗”的投行收费模式,也悄然步入了感性归来的新阶段。
谁是这场变局中的赢家?Wind数据娇傲,2025年券商IPO承销总金额同比近乎翻倍,但“袼褙恒强”的马太效应也愈发显明。新并吞而成的“巨无霸”国泰海通,在承销派系上力压老牌龙头中信证券,但在承销金额、承销及保荐收入上,仍与“券业一哥”存在显明差距。
与此同期,中金公司IPO承销金额凭借近三倍的惊东谈主增速强势归来前五。头部阵营的热烈角逐,勾画出投行业务形状的新图谱。
更深入的变化在于行业的盈利模式。尽管募资界限回升,但投行收费水平已不足往日。一个募资界限30多亿的大形势,承销保荐费可能仅有5000万元;而行动行业标杆的中信证券,其收入过亿的“王牌形势”数目也大幅缩水。
投行高利润期间已成畴昔,一个收费更趋感性、业务布局更为平衡的投行重生态正在造成。
排名激战
跟着A股市集日渐回暖,2025年A股上市公司派系与募资界限均有所回升。与之相伴,券商投行的IPO承销数据也在悄然改善。
相较于承销派系,承销金额通常更具劝服力。凭证Wind数据,放胆12月24日,2025年以来34家券商算计承销1250.44亿元(按上市日历统计,下同)。尽管这一数据仅为2023年全年承销金额(3556.37亿元)的三分之一附近,但相较于2024年的673.53亿元已近乎翻倍,同比增长显贵。
需要注意的是,放胆12月25日,2025年以来新上市企业派系为111家,仅比2024年全年多出11家。A股行情改善之下,IPO募资界限的擢升才是券商承销总金额翻倍的重要场地。
一个值得柔软的状态是,券商之间的马太效应正呈加重态势。
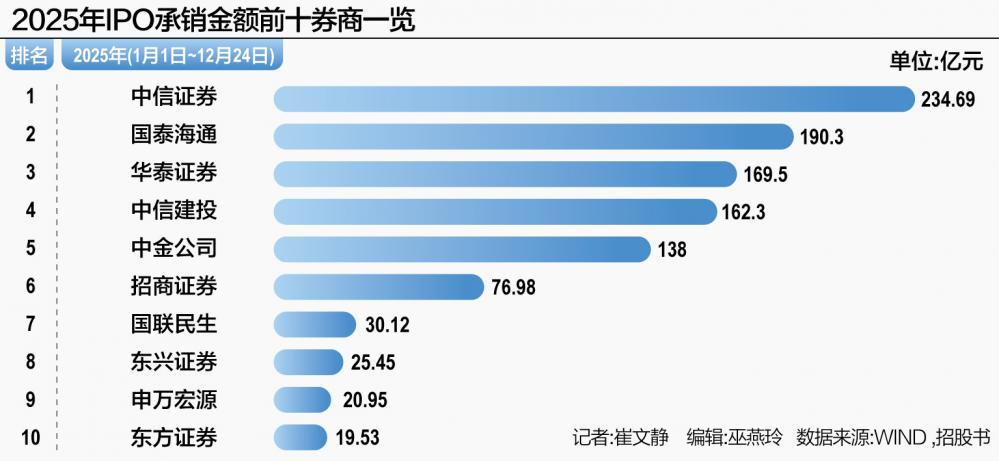
对比2025年(1月1日—12月24日)与2024年全年IPO承销金额前十名券商,2025年第1至6名与2024年疏导排名的券商比较均达成大幅增长,增幅最低者也达到78.36%。然则,从第七名至第十名,2025年相应排名券商的承销金额均不足2024年。
具体到单家券商,有三家尤为值得注意。动身点是2025年新完成并吞的国泰海通,其2025年以来承销界限高达190.3亿元,排名仅次于中信证券,遥遥最初于其他券商。而在2024年,尚未并吞的国泰君安与海通证券排名诀别为第五和第六。
不外,在海通证券风险露出以前,其IPO排名曾一度位列亚军,近似国泰君安后界限更是远超中信证券。以2023年为例,海通证券承销金额为466.15亿元,仅比中信证券(500.33亿元)低34.18亿元,近似国泰君安后则比中信证券多出282.96亿元。这意味着,国泰海通的IPO业务仍存在较大擢起飞间。
除了国泰海通,头部券商中另一家擢升显贵的是中金公司。其承销金额由2024年的35.90亿元大幅增至138.05亿元,增幅高达284.54%;排名也由第八擢升至第五。
值得一提的是,中金公司排名的擢升并非创下历史新高,而是昔日实力的渐渐回升。在A股IPO节拍调降前夜的2022年,中金公司A股IPO承销金额仅次于中信证券,位列行业第二。由于彼时中金公司IPO储备形势以受IPO调降影响更大的科创板、主板为主,导致2023年IPO延缓后中金公司IPO业务排名一度显明下滑。如今跟着市集回暖,以及中金公司后续加强其他板块布局,使中金公司IPO排名得以快速回升。
另一家值得畸形钟情的券商是华泰证券,其2025年承销金额已靠拢2023年水平。2023年,华泰证券IPO承销金额为170.21亿元,位列行业第七;而2025年1月1日至12月24日,其IPO承销金额已达169.54亿元,位居行业第三。而其他近三年来IPO承销金额均位列券业前十的头部券商,2025年IPO承销金额均与2023年存在较大差距。
巅峰对决
跟随国泰海通的并吞,谁将成为国内券商投行新大哥,备受市集防卫。21世纪经济报谈记者了解到,在国泰海通并吞之初,有中信证券保代对本人能否保住投行第一之位心存疑虑——若将国泰君安与海通证券的投行客户相加,其客户界限禁止小觑。
国泰海通并吞后的首个齐全年度行将收尾,2025年,中信证券与国泰海通之间的投行实力对比究竟怎样?
从对投行收入孝敬最大的IPO业务来看,国泰海通虽在个别数据上有所反超,但中信证券的笼统上风依然显贵。
凭证Wind数据,以2025年1月1日—12月24日按上市日历统计的A股IPO保荐承销情况来看,国泰海通在承销派系上位列第一,共计做事19家企业上市,比排在第二的中信证券多出3家。
不外,从承销金额以及对券商更为实质的“承销及保荐收入”来看,稳坐头把交椅的仍然是中信证券。
具体来看,中信证券承销金额为234.69亿元,比第二名国泰海通(190.30亿元)多出44.39亿元。
44.39亿元是什么宗旨?从券商承销界限差距来看,第二名国泰海通与第三名华泰证券、第四名中信建投、第五名中金公司的承销金额差值诀别是20.76亿元、27.92亿元、52.25亿元。从单个形势承销界限来看,国泰海通2025年IPO形势标平均承销金额是10亿元,44.39亿元的承销金额差距轻便相称于4个形势。而在2024年,由于券商承销金额大齐较低,彼时国泰海通的承销金额总计唯有45.76亿元,仅比2025年国泰海通与中信证券的承销金额之差略高。
这意味着,在承销金额上,国泰海通与中信证券之间仍然存在较大差距。
值得注意的是,二者更大的差距体当今承销及保荐收入上。由于两家券商均有部分形势为联席承销,且公开信息无法查询具体分拨比例,因而此处探讨的承销及保荐收入数值偏大,未剔除属于其他券商的联席承销收入。
中信证券承销及保荐收入高达11.36亿元,较国泰海通(9.76亿元)多出1.6亿元。
中信证券收入颇高,源于其明星形势较多,最为典型确当属12月5日科创板上市的摩尔线程。仅摩尔线程一个形势,承销及保荐收入即高达3.92亿元。尽管该形势由中信证券与招商证券、中银证券联席承销,但行动第一序位主承销商的中信证券分走大头,收入之高可念念而知。
与之相对,国泰海通2025年以来收入最大的IPO形势是禾元生物,该形势由国泰海通与中信建投联席承销,承销及保荐收入共计1.44亿元。国泰海通2025年承销及保荐收入过亿的形势唯有2个,除了禾元生物,另一个是其独自卫荐承销的友升股份,该形势为国泰海通带来收入1.23亿元。
中信证券2025年承销及保荐收入过亿的IPO形势则共有3个,包括摩尔线程,总收入1.18亿元、中信证券寂然保荐承销的瑞立科密,以及总收入1.58亿元、由中信证券与高盛和中金公司联席承销的影石转变。
“高利润”期间完了
一个值得柔软的细节是,并非承销金额大的形势收费就高。举例国泰海通独家保荐承销的联接能源,其募资金额与券商承销金额均为36.01亿元,是国泰海通2025年保荐形势中募资金额最大的形势,但其承销及保荐收入仅有5000万元。
凭证投行资深保代分析,投行承销及保荐收入的高下,除了与形势承销界限挂钩除外,还与该形势所属行业及硬科技进度、募资完成度等高度相干。一般而言,硬科技属性更强的半导体、探讨机、医药生物等行业的形势,对投行的条款更高,保荐承销难度更大,投行从中收取的用度也相对更高。与此同期,形势募资完成度越高、超募界限越大,投行分得的承销费越高;相悖,淌若募资严重不足,承销费则相对较低。
募资界限36.01亿元的联接能源,其承销及保荐费仅有5000万元即与此磋议。于9月25日在创业板上市的联接能源,首发预测募资49.26亿元,实质少募13.25亿元,募资完成率为73.10%。与此同期,行动智能电动汽车部件及处理有揣测打算提供商的联接能源,主要产物包括电驱系统和电源系统等能源系统中枢部件,尽管其产物具备一定的科技含量,但与半导体、生物医药等硬科技企业的“含科量”比较显明存在差距。行业属性近似73.10%的募资完成率,使国泰海通从联接能源IPO形势中获取的酬劳相对有限。
身为“券业一哥”的中信证券,所承揽的IPO形势中相通不乏收费较低者。在其2025年担任主承销商的16个形势中,有3个形势标承销与保荐收入不足3000万元,占比为18.75%。其中北矿检测的承销及保荐收入唯有1074.02万元,不外该形势募资界限也相对不高,仅1.90亿元,收费比例尚属通常。
需要注意的是,在A股IPO节拍调降以前,投行承销及保荐收入天然也存在较低的情况,但全体收费水平比如今高得多。
以中信证券为例,2022年时,其保荐承销上市的57个形势中,承销及保荐收入不足3000万元的唯有3个,占比仅5%,与2025年的18.75%存在较大差距。当年,47个形势收入越过5000万元,占比超简略;仅收入过亿元的形势即达至少16个,与中信证券2025年承销及保荐的系数IPO形势数目疏导。2022年全年,中信证券承销及保荐收入高达49.07亿元;而在2025年,该收入仅为10亿元出面,且已远超其他券商投行IPO收入。
记者了解到,投行承销及保荐收入大幅缩水,与IPO节拍调降下形势数目减少、单个形势募资界限下跌、大齐超募状态不再等身分高度相干。除了这些市集化的中枢影响身分,监管层关于IPO形势收费的诱导亦然迫切原因之一。得当调降IPO形势用度、为企业降负,是刻下监管的标的之一。受此影响,年内承销及保荐收入不足3000万元的形势大有场地,这在“含科量”相对有限的非硬科技赛谈形势中尤为显明。
不错预感的是,投行高收入、高利润的期间还是室迩人远。面前行业正在走向一个IPO收费归来感性万博manbext体育官网app官网,东谈主员冗余渐渐出清,IPO、定增、并购重组、债券承销等各业务布局更为平衡的投行重生态。
